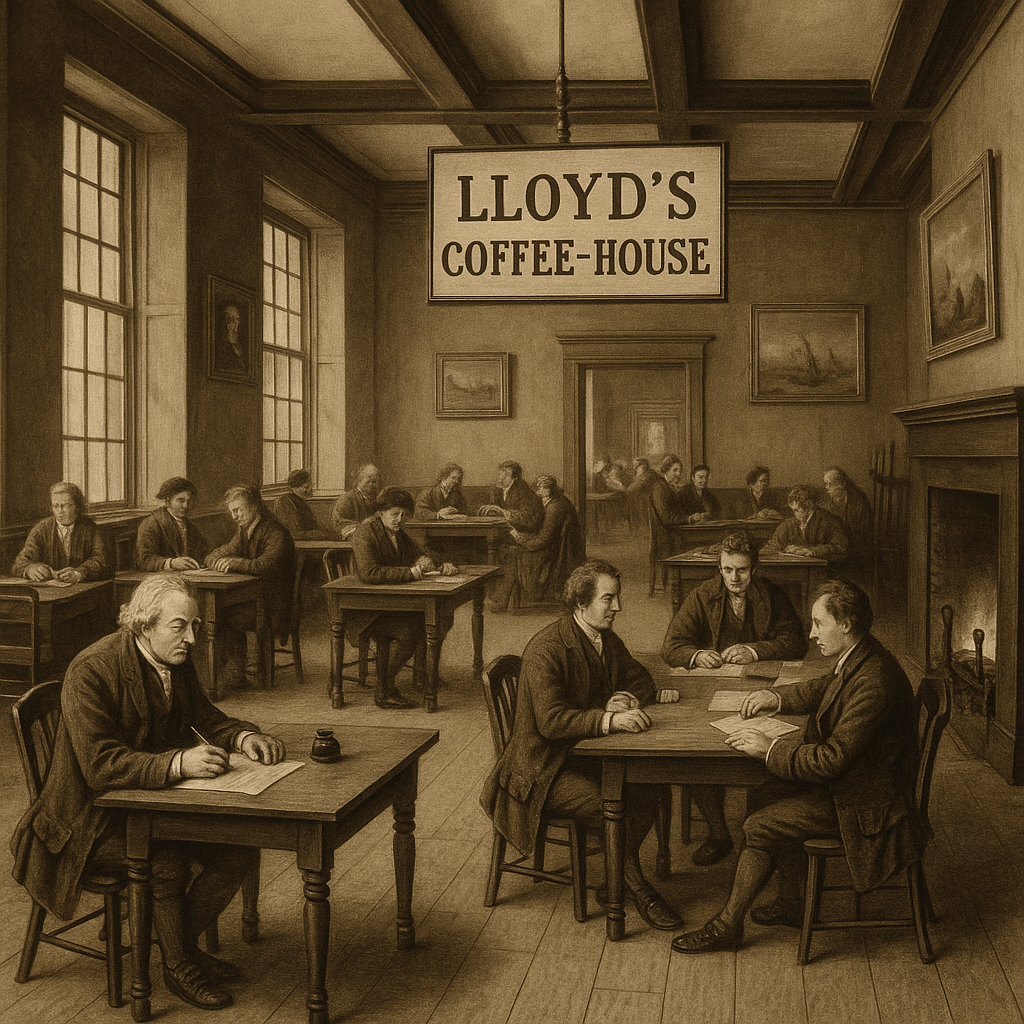
Wyobraź sobie scenę: Londyn, koniec XVII wieku. W zatłoczonej kawiarni w pobliżu doków portowych kręcą się kupcy, kapitanowie statków, handlarze przypraw, brokerzy i dziwni osobnicy z notatnikami w dłoniach. Pachnie kawą, dymem z fajek i solą morską. Przez gwar rozmów przebijają się głosy: „Kto obejmie 10% Providence?”, „Czy coś wiadomo o statku Mercy z Zachodnich Indii?”, „Mam wiadomość z Bristol Channel – wygląda dobrze!”. To miejsce to Lloyd’s Coffee House — miejsce narodzin współczesnego rynku ubezpieczeniowego. Ale zanim stało się „rynkiem”, było po prostu siecią ludzi, którzy się znali i sobie ufali.
☕ Jak kawa zamieniła się w polisę
W tamtych czasach, gdy statek wypływał w rejs, jego sukces lub porażka decydowały o losie całych rodzin. Jedna burza, jeden pirat, jeden zły kapitan – i cały majątek był stracony. Więc kupcy zaczęli rozpisywać ryzyko: dzielić się odpowiedzialnością. Jeśli pięć osób złoży się na zabezpieczenie jednej wyprawy, to strata nie zabije nikogo, ale zysk może uratować wielu. W kawiarni u Edwarda Lloyda każdy mógł „podpisać się pod ryzykiem” wyprawy – dosłownie: zobowiązywał się pokryć procentową część strat, jeśli dojdzie do wypadku. To z tego pochodzi słowo „underwriter” – ten, kto podpisuje się pod zobowiązaniem. Z czasem to miejsce stało się czymś więcej niż kawiarnią: zaczęły tam trafiać raporty z morza, mapy, informatorzy, a nawet zwiadowcy. Handel informacją i ryzykiem stał się profesjonalny. Lloyd’s of London stał się pierwszym formalnym „rynkiem ubezpieczeniowym”, na długo zanim powstały korporacje znane dzisiaj. U jego podstaw nie było prawa korporacyjnego, tylko dżentelmeńska umowa i zaufanie
📜 A tymczasem na kontynencie – matematyka i empatia
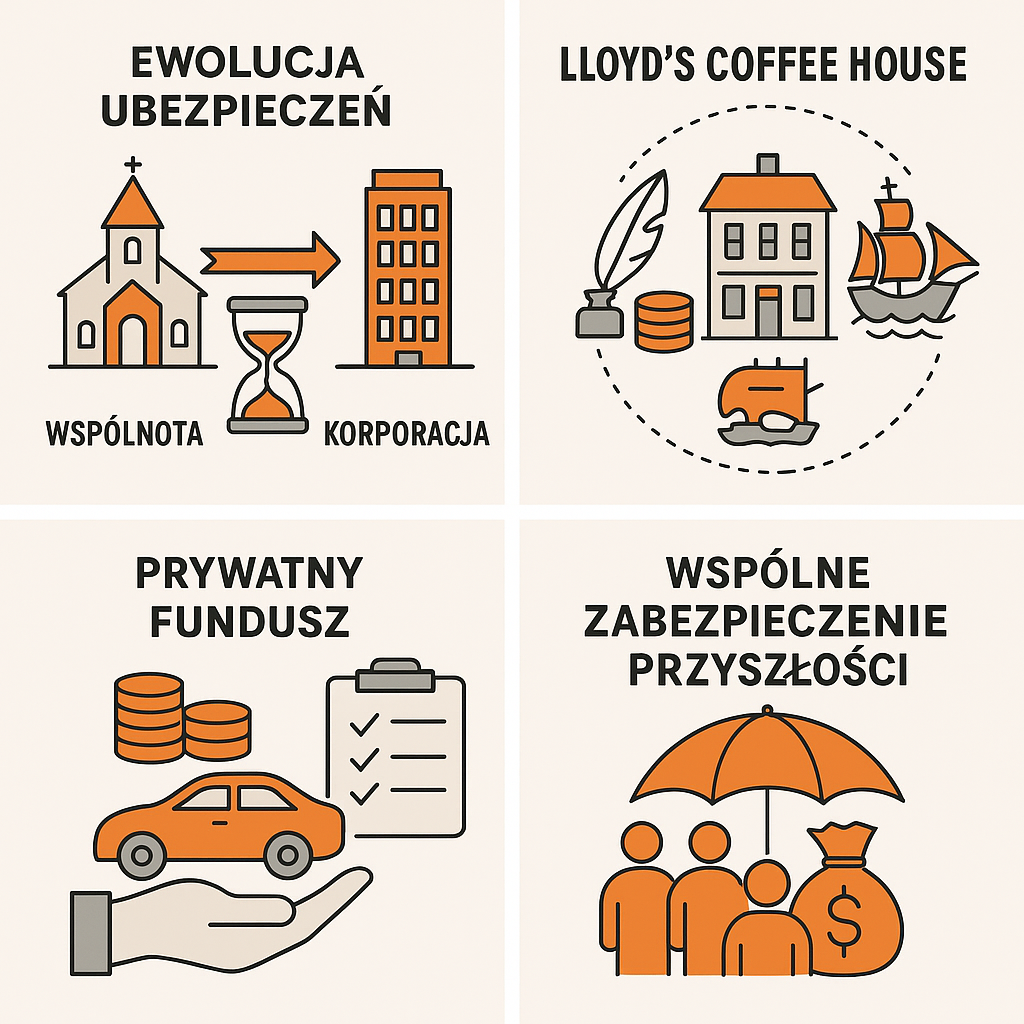
Niemal w tym samym czasie, po drugiej stronie kanału La Manche, w XVIII-wiecznych Niemczech, rodziła się inna forma ubezpieczeń — fundusz wdowi dla żon pastorów. Pastorzy stanowili grupę dobrze udokumentowaną – znano długość ich życia, zarobki, styl życia. Wykorzystując dane z ksiąg parafialnych i proste modele statystyczne, obliczono, ile potrzeba pieniędzy, by wdowa po pastorze mogła godnie żyć przez kolejne lata. Tak powstał model matematyczny ubezpieczenia wspólnotowego – przewidywalny, sprawiedliwy, oparty na solidarności. Każdy wnosił składkę. W zamian – rodzina mogła liczyć na realne wsparcie. Na początku pastorzy wpłacali do wspólnej kasy po kilka talarów rocznie, około 8, by w razie śmierci zapewnić swoim żonom godną egzystencję. Renta wąchała się między 25 a 40 Talarów co stanowiło ¼ rocznego przychodu gospoda wstawa duchownego. Po stu latach system ten nadal działał – składki wzrosły zaledwie o kilka talarów, a świadczenia dla wdów urosły niemal dwukrotnie. Model ten opierał się na wzajemności, przejrzystości i solidarności. Fundusz nie miał działu sprzedaży, nie zatrudniał agentów, nie prowadził kampanii marketingowych – jego celem nie była maksymalizacja zysku, lecz stabilne zabezpieczenie społeczności.
Tymczasem dziś, po kolejnych stu pięćdziesięciu latach rozwoju, ubezpieczenia stały się częścią wielkiego przemysłu finansowego. Korporacje nie oferują już wsparcia, lecz produkt – sprzedawany przez wyspecjalizowanych sprzedawców, targetowany przez algorytmy, a wypłacany dopiero po przejściu przez gąszcz procedur jak i niejednokrotnie spraw sądowych. Wysokość składek wzrosła nie tylko nominalnie, ale i relatywnie – dziś często sięgają kilkunastu, a nawet kilkudziesięciu procent realnego zysku klienta, szczególnie w branżach wysokiego ryzyka. Wypłaty natomiast są obwarowane klauzulami, wyłączeniami i interpretacjami, nad którymi czuwa sztab prawników. To już nie wspólnota – to koncern, którego klient ma jedynie zaakceptować regulamin i płacić w terminie. Pomoc została zastąpiona automatyzacją, a zaufanie – weryfikacją.
🚗 Z życia wzięte – własny fundusz zamiast ubezpieczyciela
Nie trzeba cofać się do XVIII wieku, żeby zobaczyć, że wspólne fundusze działają. Około 15 lat temu, kiedy ubezpieczenia Autocasco były jeszcze bardzo drogie, w naszej rodzinnej firmie z ojcem uznaliśmy, że płacąc te składki na 15 samochodów rocznie, gdybyśmy równie dobrze raz do roku zepchnęli jedno auto ze skały (czyli stracili je) i tak wyszłoby taniej. Tak powstał nasz wewnętrzny „fundusz Autocasco” – prosty model: zamiast płacić firmie, odkładaliśmy te środki sami. Przez kilka lat nie mieliśmy poważnych szkód, a pieniądze zostały w firmie. Gdy ubezpieczenia przestały być tak skandalicznie drogie, zaprzestaliśmy tej procedury. Podobny mechanizm działa do dziś w naszym hotelu, gdzie pracownicy co miesiąc wpłacają dobrowolnie 20 zł do tzw. Pracowniczej kasy zapomogowo-pożyczkowej. Z tej puli mogą otrzymać nieoprocentowaną pożyczkę – decyzje podejmują przedstawiciele pracowników, nie szefostwo. A gdy ktoś odchodzi z pracy po latach – często dostaje parę tysięcy zł niejako „odprawy”, którą sam sobie zgromadził, dzięki systematyczności. Niska kwota składki sprawiała, że składka co miesiąc nie była odczuwalna, ale jednorazowa wypłata już zauważalna stanowczo była i niejednokrotnie okazywała się zbawienna dla człowieka. W obu przypadkach — nie było potrzeby zewnętrznych instytucji. Była wspólna składka, zaufanie i przejrzystość.
🛠️ A co, gdyby...?
Co by było, gdybyśmy dziś — jako przedsiębiorcy, członkowie CECH-ów, lokalnych organizacji — zrobili coś podobnego?
Nie po to, żeby „konkurować z ubezpieczycielami”. Ale po to, żeby odzyskać kontrolę nad własnym bezpieczeństwem.
Wyobraź sobie, że kilkudziesięciu lokalnych przedsiębiorców wpłaca co miesiąc symboliczną składkę. Tworzy się fundusz. Gdy jednemu z nich zachoruje dziecko, wybuchnie pożar w warsztacie albo nie dostanie płatności od kontrahenta — może otrzymać realne wsparcie, o którym zdecydują ludzie, a nie regulamin.
Decyzję podejmuje rada złożona z członków. Statut można zmieniać. Wniosek można odrzucić, zaakceptować, przegłosować. To działa tak, jak kiedyś działały wspólnoty — i tak, jak dziś często nie działa żadna korporacja.
🔍 Na koniec, ale to nie zakończenie…
Nie namawiam Cię jeszcze do składek, nie proszę o deklaracje. Chcę Ci tylko pokazać, że są rzeczy, które możemy zbudować sami – lepiej niż oferuje rynek. Że historia ubezpieczeń zaczęła się nie od umów liczących 37 stron, ale od uścisku dłoni, kawy i słowa danego przez ludzi, którzy wiedzieli, że razem są silniejsi. A co gdybyśmy stworzyli wspólną kasę zapomogowo pożyczkową dla naszych pracowników i być może dla nas samych?
A teraz zastanów się — czy taki pomysł Ci się podoba?
Czy gdyby istniała taka inicjatywa — byłbyś zainteresowany?
Bo może czas odzyskać to, co kiedyś działało najlepiej: zaufanie i wspólne zabezpieczenie przyszłości.